| 静的価値と動的価値
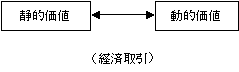
経済的な価値(資産)を静的価値と動的価値の2種類に分けることにします。金融・経済の本質を正確に理解するためです。 静的価値 ・・ 資産自体に利用価値がある場合、その資産を静的価値と呼びます。 |
|
 |
|
| 経済取引は静的価値と動的価値の交換という形で行われます。 静的価値と動的価値の経済的価値は同時に発生します。 経済取引対象外の静的価値の経済的価値を想定することには意味がありません。また、取引対象となる静的価値のない動的価値に経済的価値を認めることはできません。 以上から、静的価値と動的価値の経済的な価値は必ず同時に発生することになります。 静的価値と動的価値が1対1に対応する。これが経済の根本原理です。 静的価値の経済的価値は取引対象の動的価値になります。動的価値の経済的価値は取引対象の静的価値になります。経済的価値とは経済取引により受領できる価値のことなのです。ですから、静的価値(動的価値)の経済的価値は取引対象の動的価値(静的価値)になるのです。 現在の金融、経済理論では静的価値と動的価値が同等の価値として扱われていますが、動的価値は他者保有の静的価値にその価値の源泉があるという意味で、静的価値とは本質的に異なります。 株式は静的価値と動的価値の混合物のような存在です。会社自体に価値があり(静的価値)、更に流動性(貨幣と交換可能→貨幣と同等の価値→動的価値)が付与されているためです。 本文では株式について記載していますが、全て公開株式を対象としています。非公開株式は対象としていません。 |
|
| 無期限の所有は成立しない
所有について考えます。所有とは、他者との交換を前提にした概念です。他者との交換が無い世界には、所有という概念も発生しません。 以上の考察から、所有期限が無期限となる土地や金の所有という概念は成立しないことが理解できます。現在の経済制度では、土地や金の取引が当然のように行われていますが、理論的に矛盾しているのです。 |
|
| 現在の貨幣制度は将来価値の事前計上
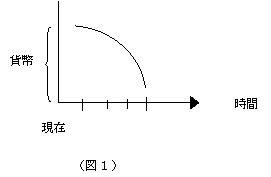
現在の貨幣制度では、経済取引時以外にも貨幣には価値があるとされています。貨幣は過去の経済取引実績から将来の経済取引規模を想定して、事前に経済価値を手元に保管する制度だと考えることができます。貨幣が価値を発揮するタイミングは将来の異なる時点なのですが、全て同一の貨幣として扱われているのです。 貨幣はフラクタル構造です。しかし、現在の制度では、将来発生する貨幣価値が同一時点で存在しているため、貨幣の性質の正確な理解が困難になっています。 |
|
 |
|
| (2008.10.23 午後11時 記載) | |
| 次ページ |
- トップ
- 輝の会とは
- 詳細説明 特徴 特徴2
- 全サービス実質無償
- 会長の経歴 救済実績
- 会員のメリット
- 入会案内 無料家族会員制度
- 輝の会守護神 守護神の活動
- 全体意識 天界のメリット
- 創造神一覧
- 人類救済宣言 創造神界入り
- 人類救済の基本原理
- 活動実績 金融経済問題解決
- 新型コロナウイルス対策
- 嘘を見抜く方法 オーラを見る方法
- オーラ発生装置 人口知能発展
- 生まれ変わり 業想念消去
- 輝の会普及は積徳行為
- ユーザー登録
- ログイン
- 新着情報
- 霊位・積徳量速報 積徳量
- 教義
- 宗教・科学・経済の各論と関連
- 従来の科学・経済理論の問題点
- 宗教・科学・経済統合
- 宗教 科学 経済
- 5次元理論
- 第1巻 第2巻 第3巻 第4巻
- 第5巻 第6巻 第7巻
- 5次元理論(第1巻)とは
- 5次元理論による社会発展
- フラクタル経済理論 第1巻
- フラクタル経済理論 第1-2巻
- フラクタル経済理論 第2巻
- 外国為替理論の再構築
- 貨幣へのオプション概念の導入
- マイナス金利の導入とは
- マイナス金利の導入(目次)
- 釈迦を超えた日とは
- 釈迦を超えた日(目次)
- 輝の会サービスは返済不要
- 魅力心 お申込方法
- 心業念診断 心業念消去
- 魅力精神 お申込方法
- 霊団中心運 重ね合わせの徳
- 時短運 スポーツ運
- 応援運 目標運
- 武器削減運 地位運
- 育成運 リーダー運
- 平和運 平等運
- 自由運 優しさ運
- 中心運 信頼運
- 結婚運・子孫運
- 理解運 人気運
- 愛され運 愛され運診断
- 喜びオーラ
- 積徳による開運 開運方法 効果
- 実例 お申込方法
- 序列運 序列運診断
- ご祈願お申込
- 金運サービス お申込方法
- 有名人の金運等一覧
- 実例 お申込者の感想
- 金運診断
- 先祖金運サービス お申込方法
- 先祖金運診断
- 寿命エネルギー お申込方法
- 長寿サービス
- 無料長寿サービス お守りサービス
- 磁界エネルギー治療
- 詳細説明 がん 統合失調症
- 憑依霊浄化 治療手順
- 完治例 お申込者の感想
- 無料サービス
- お申込方法
- 積徳による才能強化
- 才能強化方法
- お申込方法 お申込者の感想
- 積徳による先祖・水子供養
- お申込方法
- 特別先祖供養
- 霊位診断 無料サービス
- 霊位証明書
- 先祖霊位診断
- 生まれ変わり
- 生まれ変わり回数診断
- 生まれ変わり基準年診断
- 生まれ変わり予定診断
- 台風消去 消去理論
- 台風消去お申込方法 実績
- 電子書籍 (日本語)
- 人類救済の基本原理
- 活動実績
- 金融経済問題解決
- 輝の会(冊子)
- 金運サービス
- 先祖金運サービス
- 長寿サービス
- 磁界エネルギー治療
- 才能強化
- 積徳による開運
- 5次元理論
- 第1巻 第2巻 第3巻 第4巻
- フラクタル経済理論 第1巻
- フラクタル経済理論 第2巻
- マイナス金利の導入
- マイナス金利の導入 第2巻
- 釈迦を越えた日
- 電子書籍 (英語)
- 5次元理論
- 第1巻 第2巻 第3巻
- フラクタル経済理論 第1巻 第1章
- 外国為替理論の再構築
- 貨幣へのオプション概念の導入
- マイナス金利の導入
- ご連絡
- 釈迦の生まれかわりはいない
- サイトマップ
- ブログ