| 企業の経済的価値は他者保有貨幣として計上済
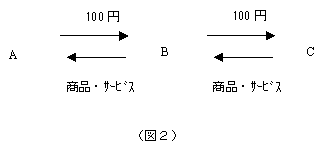
(図2)において、最初にAB間の取引が行われるとします。その結果、Bは100円を保有することになります(債権者)。Aはマイナス100円の保有となります(債務者)。 |
|
 |
|
 |
|
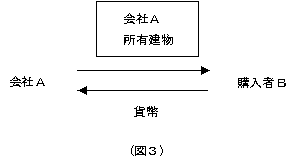
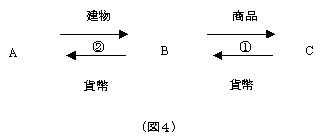
| (図3)会社A所有建物の経済的価値は、Bが貨幣でこれを購入した時に発生します。 その前は、建物の経済的価値はBの貨幣という形で計上されていることになります。Aは建物という、静的価値を保有していることになるのです。 このように、経済的価値は、購入者の(貨幣の)オプション権行使により発生することになります。 (図4)建物の取引の前に、B・C間の取引がある場合を想定します。 Cのオプション権の放棄・・① Aの経済的価値は、①②の結果として発生しています。(経済取引の連続性) |
|
 |
|
 |
|
| 建物等(静的価値)の経済的価値は、他者保有貨幣(動的価値)という形で計上されているのです。 他者保有貨幣のオプション権行使により、自己所有物の経済的価値が発生するのです。 以上の説明から、ある企業の経済的価値は、他者保有貨幣として計上されていることが分かります。 |
|
| (2008.10.24 午後4時 記載) | |
| 前ページ 次ページ |
- トップ
- 輝の会とは
- 詳細説明 特徴 特徴2
- 全サービス実質無償
- 会長の経歴 救済実績
- 会員のメリット
- 入会案内 無料家族会員制度
- 輝の会守護神 守護神の活動
- 全体意識 天界のメリット
- 創造神一覧
- 人類救済宣言 創造神界入り
- 人類救済の基本原理
- 活動実績 金融経済問題解決
- 新型コロナウイルス対策
- 嘘を見抜く方法 オーラを見る方法
- オーラ発生装置 人口知能発展
- 生まれ変わり 業想念消去
- 輝の会普及は積徳行為
- ユーザー登録
- ログイン
- 新着情報
- 霊位・積徳量速報 積徳量
- 教義
- 宗教・科学・経済の各論と関連
- 従来の科学・経済理論の問題点
- 宗教・科学・経済統合
- 宗教 科学 経済
- 5次元理論
- 第1巻 第2巻 第3巻 第4巻
- 第5巻 第6巻 第7巻
- 5次元理論(第1巻)とは
- 5次元理論による社会発展
- フラクタル経済理論 第1巻
- フラクタル経済理論 第1-2巻
- フラクタル経済理論 第2巻
- 外国為替理論の再構築
- 貨幣へのオプション概念の導入
- マイナス金利の導入とは
- マイナス金利の導入(目次)
- 釈迦を超えた日とは
- 釈迦を超えた日(目次)
- 輝の会サービスは返済不要
- 魅力心 お申込方法
- 心業念診断 心業念消去
- 魅力精神 お申込方法
- 霊団中心運 重ね合わせの徳
- 時短運 スポーツ運
- 応援運 目標運
- 武器削減運 地位運
- 育成運 リーダー運
- 平和運 平等運
- 自由運 優しさ運
- 中心運 信頼運
- 結婚運・子孫運
- 理解運 人気運
- 愛され運 愛され運診断
- 喜びオーラ
- 積徳による開運 開運方法 効果
- 実例 お申込方法
- 序列運 序列運診断
- ご祈願お申込
- 金運サービス お申込方法
- 有名人の金運等一覧
- 実例 お申込者の感想
- 金運診断
- 先祖金運サービス お申込方法
- 先祖金運診断
- 寿命エネルギー お申込方法
- 長寿サービス
- 無料長寿サービス お守りサービス
- 磁界エネルギー治療
- 詳細説明 がん 統合失調症
- 憑依霊浄化 治療手順
- 完治例 お申込者の感想
- 無料サービス
- お申込方法
- 積徳による才能強化
- 才能強化方法
- お申込方法 お申込者の感想
- 積徳による先祖・水子供養
- お申込方法
- 特別先祖供養
- 霊位診断 無料サービス
- 霊位証明書
- 先祖霊位診断
- 生まれ変わり
- 生まれ変わり回数診断
- 生まれ変わり基準年診断
- 生まれ変わり予定診断
- 台風消去 消去理論
- 台風消去お申込方法 実績
- 電子書籍 (日本語)
- 人類救済の基本原理
- 活動実績
- 金融経済問題解決
- 輝の会(冊子)
- 金運サービス
- 先祖金運サービス
- 長寿サービス
- 磁界エネルギー治療
- 才能強化
- 積徳による開運
- 5次元理論
- 第1巻 第2巻 第3巻 第4巻
- フラクタル経済理論 第1巻
- フラクタル経済理論 第2巻
- マイナス金利の導入
- マイナス金利の導入 第2巻
- 釈迦を越えた日
- 電子書籍 (英語)
- 5次元理論
- 第1巻 第2巻 第3巻
- フラクタル経済理論 第1巻 第1章
- 外国為替理論の再構築
- 貨幣へのオプション概念の導入
- マイナス金利の導入
- ご連絡
- 釈迦の生まれかわりはいない
- サイトマップ
- ブログ